Domain schützenstand.de kaufen?
Wir ziehen mit dem Projekt
schützenstand.de um.
Sind Sie am Kauf der Domain
schützenstand.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schützenstand.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **


Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
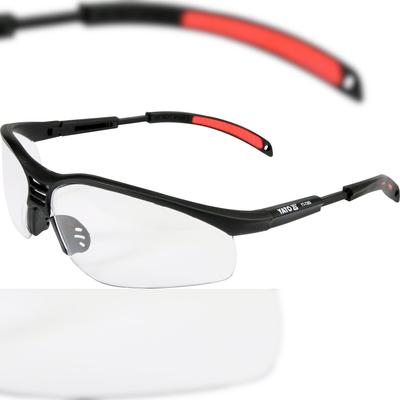
TRIZERATOP Schutzbrille transparent Typ 91797 – Komfort und SicherheitSchutzbrille transparent Typ 91797 – Komfort und Sicherheit Die moderne Schutzbrille YT-7369 bietet optimalen Augenschutz bei handwerklichen und mechanischen Arbeiten wie Schleifen, Bohren oder Meißeln. Sie überzeugt durch ihre hochwertige Verarbeitung und ein durchdachtes Design, das sowohl Sicherheit als auch Tragekomfort garantiert. Optische Klasse 1 – höchste Sichtqualität, ideal für den Dauereinsatz Gläsermaterial: Polycarbonat – robust und kratzfest Rahmenmaterial: Polycarbonat – leicht und widerstandsfähig Weiche Nasenpolster für angenehmen Sitz Brillenbügelenden mit weichem Gummi überzogen – verhindert ein unbeabsichtigtes Abrutschen Die Schutzbrille ist nach EN 166 zertifiziert und bietet mechanische Festigkeit der Stufe F. Sie hält dem Aufprall eines 6 mm großen Stahlpartikels mit 0,86 g Gewicht bei einer Geschwindigkeit von 45 m/s stand. Damit ist sie die ideale Wahl für professionelle und private Anwender, die Wert auf zuverlässigen Augenschutz legen.3,20 €*Versand: 7,74 €Sichere Weiterleitung zum Anbieter
-
König, Kai: Praxiskommentar WaffenrechtPraxiskommentar Waffenrecht , WaffG mit AWaffV und WaffVwV , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Auflage: 1. Auflage, Erscheinungsjahr: 20240904, Erscheinungsjahr: 20240904, Produktform: Leinen, Produktform: Leinen, Autoren: Hugenroth, Gregor~Paschke, Anne~Pießkalla, Michael~Kumpf, Tobias~Weber, Klas~Amian, Georg H.~Bruckermann, Jan F., Autoren: Hugenroth, Gregor~Paschke, Anne~Pießkalla, Michael~Kumpf, Tobias~Weber, Klas~Amian, Georg H.~Bruckermann, Jan F., Redaktion: König, Kai~Pießkalla, Michael, Redaktion: König, Kai~Pießkalla, Michael, Auflage: 22001, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 640, Seitenzahl/Blattzahl: 640, Themenüberschrift: LAW / Administrative Law & Regulatory Practice, Themenüberschrift: LAW / Administrative Law & Regulatory Practice, Keyword: Bundespolizei; Jagd; Munition; Polizei; Schusswaffe; Sprengstoff; Waffengesetz; Waffenregister, Keyword: Bundespolizei; Jagd; Munition; Polizei; Schusswaffe; Sprengstoff; Waffengesetz; Waffenregister, Fachschema: Bundespolizei (ehemals Bundesgrenzschutz)~Waffenrecht - Waffengesetz~Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Verwaltungsrecht - Verwaltungssachen~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachschema: Bundespolizei (ehemals Bundesgrenzschutz)~Waffenrecht - Waffengesetz~Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Verwaltungsrecht - Verwaltungssachen~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Wirtschaftsverwaltungsrecht und öffentliches Wirtschaftsrecht~Sicherheits-, Polizei-, Ordnungs- und Waffenrecht~Öffentliches Recht~Rechtswissenschaft, allgemein, Fachkategorie: Wirtschaftsverwaltungsrecht und öffentliches Wirtschaftsrecht~Sicherheits-, Polizei-, Ordnungs- und Waffenrecht~Öffentliches Recht~Rechtswissenschaft, allgemein, Region: Mitteleuropa, Region: Mitteleuropa, Warengruppe: HC/Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verwaltungsrecht und Verwaltungspraxis, Fachkategorie: Verwaltungsrecht und Verwaltungspraxis, Seitenanzahl: xvi, Seitenanzahl: 619, UNSPSC: 49019900, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Verlag: Kohlhammer, W., GmbH, Länge: 243, Länge: 243, Breite: 156, Breite: 156, Höhe: 35, Höhe: 35, Gewicht: 1046, Gewicht: 1046, Produktform: Gebunden, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Lagerartikel,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
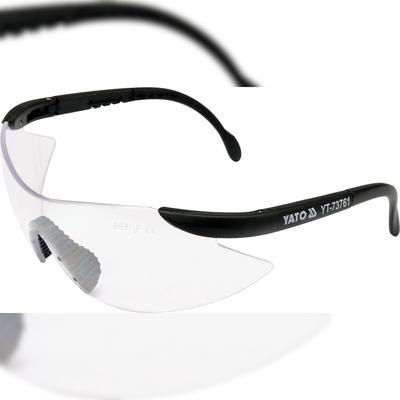
TRIZERATOP Schutzbrille transparent Typ 91977 – Komfort und SicherheitSchutzbrille transparent Typ 91977 – Komfort und Sicherheit Die moderne Schutzbrille bietet optimalen Augenschutz bei handwerklichen und mechanischen Arbeiten wie Schleifen, Bohren oder Meißeln. Sie überzeugt durch ihre hochwertige Verarbeitung und...3,90 €*Versand: 7,74 €Sichere Weiterleitung zum Anbieter
-
TRIZERATOP Schutzbrille transparent – Komfort und Sicherheit für Ihre AugenSchutzbrille transparent – Komfort und Sicherheit für Ihre Augen Diese moderne Schutzbrille bietet optimalen Schutz bei handwerklichen und mechanischen Arbeiten wie Schleifen, Bohren oder Meißeln. Das klare Design sorgt für eine uneingeschränkte...3,00 €*Versand: 7,74 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **

Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Oregon, Schutzbrille + Gesichtsschutz, Gesichts-/ Gehörschutz mit PolyscheibeLieferumfang: - 1x Oregon Q515062 Gesicht- und Gehörschutzkombination Produktbeschreibung: Die Oregon Q515062 Gesicht- und Gehörschutzkombination bietet zuverlässigen Schutz bei Arbeiten mit Kettensäge oder Freischneider. Sie kombiniert ein robustes Visier mit effektivem Gehörschutz und sorgt so für Sicherheit und Komfort in einem. Technische Daten: Hersteller: Oregon Herstellernummer: Q515062 Gewicht: 0,42 kg Bei gewerblicher Nutzung beachten Sie bitte die Bauvorschriften!.25,73 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Scheppach Benzin Kettensäge CSH56 mit Gehörschutz und SchutzbrilleScheppach Benzin Kettensäge CSH56 mit Gehörschutz und Schutzbrille• Durchzugstarker 3,1 PS 2-Takt Motor/ 2,3kW mit 56 cm3 Motor• Antivibrationsssystem für längeres und entspannteres Arbeiten• Automatische Kettenschmierung• Kettenbremse stoppt die Kette innerhalb weniger Millisekunden bei Rückschlag• Integrierte Tankanzeige• 20" Schwert und Kette (Pro Cut)ab sofort neu - mit Gehörschutz und Schutzbrille99,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
TRIZERATOP Schutzbrille transparent Typ 91797 – Komfort und SicherheitSchutzbrille transparent Typ 91797 – Komfort und Sicherheit Die moderne Schutzbrille YT-7369 bietet optimalen Augenschutz bei handwerklichen und mechanischen Arbeiten wie Schleifen, Bohren oder Meißeln. Sie überzeugt durch ihre hochwertige Verarbeitung und ein durchdachtes Design, das sowohl Sicherheit als auch Tragekomfort garantiert. Optische Klasse 1 – höchste Sichtqualität, ideal für den Dauereinsatz Gläsermaterial: Polycarbonat – robust und kratzfest Rahmenmaterial: Polycarbonat – leicht und widerstandsfähig Weiche Nasenpolster für angenehmen Sitz Brillenbügelenden mit weichem Gummi überzogen – verhindert ein unbeabsichtigtes Abrutschen Die Schutzbrille ist nach EN 166 zertifiziert und bietet mechanische Festigkeit der Stufe F. Sie hält dem Aufprall eines 6 mm großen Stahlpartikels mit 0,86 g Gewicht bei einer Geschwindigkeit von 45 m/s stand. Damit ist sie die ideale Wahl für professionelle und private Anwender, die Wert auf zuverlässigen Augenschutz legen.3,20 €*Versand: 7,74 €Sichere Weiterleitung zum Anbieter
-
König, Kai: Praxiskommentar WaffenrechtPraxiskommentar Waffenrecht , WaffG mit AWaffV und WaffVwV , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Auflage: 1. Auflage, Erscheinungsjahr: 20240904, Erscheinungsjahr: 20240904, Produktform: Leinen, Produktform: Leinen, Autoren: Hugenroth, Gregor~Paschke, Anne~Pießkalla, Michael~Kumpf, Tobias~Weber, Klas~Amian, Georg H.~Bruckermann, Jan F., Autoren: Hugenroth, Gregor~Paschke, Anne~Pießkalla, Michael~Kumpf, Tobias~Weber, Klas~Amian, Georg H.~Bruckermann, Jan F., Redaktion: König, Kai~Pießkalla, Michael, Redaktion: König, Kai~Pießkalla, Michael, Auflage: 22001, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 640, Seitenzahl/Blattzahl: 640, Themenüberschrift: LAW / Administrative Law & Regulatory Practice, Themenüberschrift: LAW / Administrative Law & Regulatory Practice, Keyword: Bundespolizei; Jagd; Munition; Polizei; Schusswaffe; Sprengstoff; Waffengesetz; Waffenregister, Keyword: Bundespolizei; Jagd; Munition; Polizei; Schusswaffe; Sprengstoff; Waffengesetz; Waffenregister, Fachschema: Bundespolizei (ehemals Bundesgrenzschutz)~Waffenrecht - Waffengesetz~Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Verwaltungsrecht - Verwaltungssachen~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachschema: Bundespolizei (ehemals Bundesgrenzschutz)~Waffenrecht - Waffengesetz~Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Verwaltungsrecht - Verwaltungssachen~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Wirtschaftsverwaltungsrecht und öffentliches Wirtschaftsrecht~Sicherheits-, Polizei-, Ordnungs- und Waffenrecht~Öffentliches Recht~Rechtswissenschaft, allgemein, Fachkategorie: Wirtschaftsverwaltungsrecht und öffentliches Wirtschaftsrecht~Sicherheits-, Polizei-, Ordnungs- und Waffenrecht~Öffentliches Recht~Rechtswissenschaft, allgemein, Region: Mitteleuropa, Region: Mitteleuropa, Warengruppe: HC/Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verwaltungsrecht und Verwaltungspraxis, Fachkategorie: Verwaltungsrecht und Verwaltungspraxis, Seitenanzahl: xvi, Seitenanzahl: 619, UNSPSC: 49019900, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Verlag: Kohlhammer, W., GmbH, Länge: 243, Länge: 243, Breite: 156, Breite: 156, Höhe: 35, Höhe: 35, Gewicht: 1046, Gewicht: 1046, Produktform: Gebunden, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Lagerartikel,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
TRIZERATOP Schutzbrille transparent Typ 91977 – Komfort und SicherheitSchutzbrille transparent Typ 91977 – Komfort und Sicherheit Die moderne Schutzbrille bietet optimalen Augenschutz bei handwerklichen und mechanischen Arbeiten wie Schleifen, Bohren oder Meißeln. Sie überzeugt durch ihre hochwertige Verarbeitung und...3,90 €*Versand: 7,74 €Sichere Weiterleitung zum Anbieter
-
TRIZERATOP Schutzbrille transparent – Komfort und Sicherheit für Ihre AugenSchutzbrille transparent – Komfort und Sicherheit für Ihre Augen Diese moderne Schutzbrille bietet optimalen Schutz bei handwerklichen und mechanischen Arbeiten wie Schleifen, Bohren oder Meißeln. Das klare Design sorgt für eine uneingeschränkte...3,00 €*Versand: 7,74 €Sichere Weiterleitung zum Anbieter
-
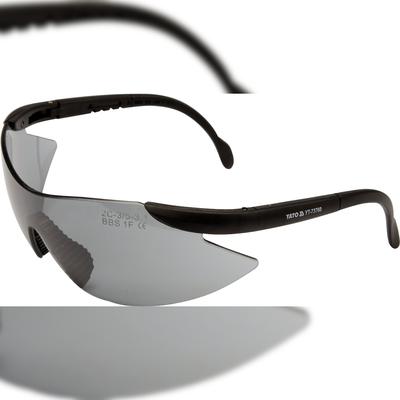
TRIZERATOP Schutzbrille grau – Komfort und Sicherheit für Ihre AugenSchutzbrille grau – Komfort und Sicherheit für Ihre Augen Diese moderne Schutzbrille bietet optimalen Schutz bei handwerklichen und mechanischen Arbeiten wie Schleifen, Bohren oder Meißeln. Sie überzeugt durch ihre hochwertige Verarbeitung und...3,11 €*Versand: 7,74 €Sichere Weiterleitung zum Anbieter
-
TRIZERATOP Schutzbrille grau – Komfort und Sicherheit für präzises ArbeitenSchutzbrille grau – Komfort und Sicherheit für präzises Arbeiten Diese moderne Schutzbrille bietet optimalen Schutz für Ihre Augen bei handwerklichen und mechanischen Tätigkeiten wie Schleifen, Bohren oder Meißeln. Das innovative Design sorgt für ein angenehmes Tragegefühl auch bei längeren Einsätzen. Optische Klasse 1: Höchste Sichtqualität, ideal für den Dauereinsatz. UV-Filter 2C-1.2: Professioneller Schutz vor UV-Strahlung, ohne die Farbwahrnehmung zu beeinträchtigen. Blendschutzfilter 5-3.1: Effektiver Schutz vor Sonnenblendung. Robuste Polycarbonat-Gläser: Leicht, schlagfest und langlebig. Rahmen aus Nylon: Flexibel und widerstandsfähig für den täglichen Gebrauch. Weiche Gummierung an den Bügelenden: Sorgt für sicheren Halt und verhindert ein unbeabsichtigtes Abrutschen. Die Schutzbrille ist auf mechanische Festigkeit der Stufe F geprüft und hält dem Aufprall eines 6mm Stahlpartikels mit 0,86g Gewicht bei 45m/s stand. Sie erfüllt die Anforderungen der Normen EN 166, EN 170 und EN 172. Setzen Sie auf zuverlässigen Augenschutz, der Komfort und Sicherheit vereint – ideal für professionelle und private Anwendungen.2,90 €*Versand: 7,74 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.